

Šis straipsnis nėra nei rekomendacija, nei mokslinė analizė. Tiesiog noriu pasidalinti, ką aš padariau ir kokiais argumentais vadovavausi. Nėra jokių garantijų, kad kitiems tai būtų optimalus sprendimas.
Neigiamai žiūriu į reformą
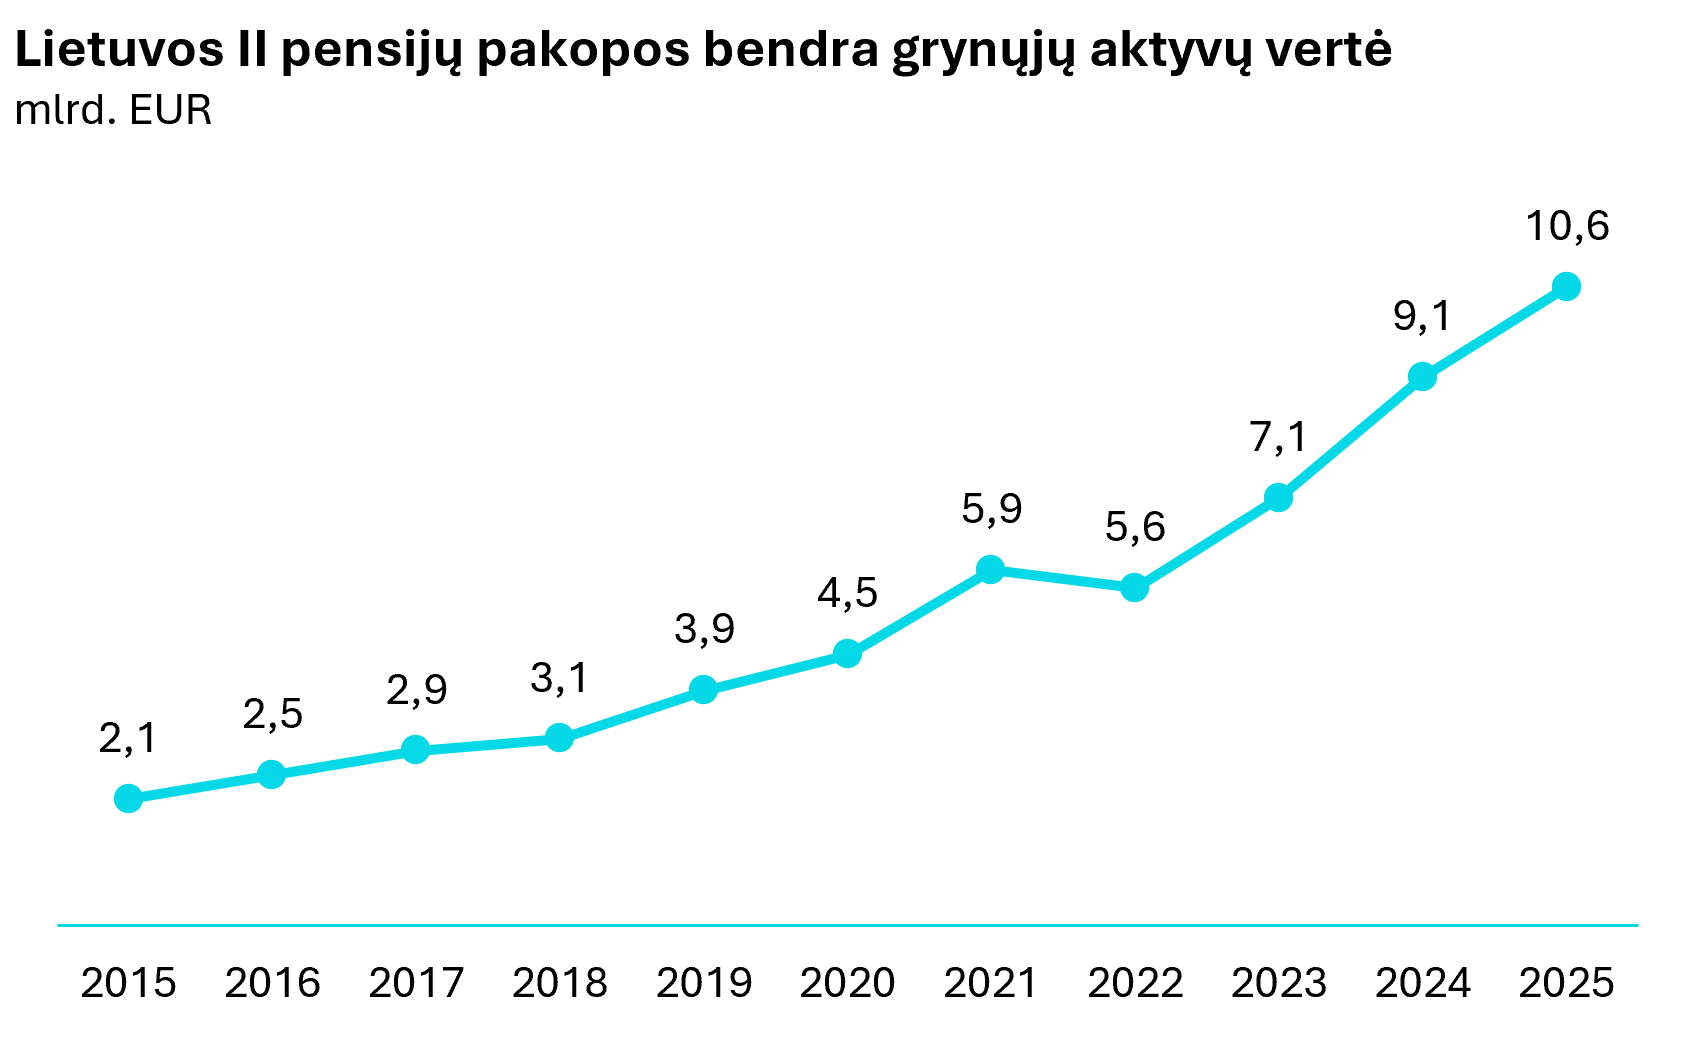
Antros pensijų pakopos atsiradimą ir jos išaugimą laikau sėkmės istorija. Pensijų fondai buvo tapę reikšminga Lietuvos finansų sistemos sudedamąja dalimi. Juose pensijai kaupė 1,4 mln. gyventojų. Per laikotarpį nuo 2015 m. iki 2025 m. bendra antros pakopos pensijų fondų grynųjų aktyvų vertė pašoko 5 kartus nuo 2,1 mlrd. EUR iki 10,6 mlrd. EUR. Jų bendra vidutinė metinė grąža siekė 9,6 proc., skaičiuojant nuo gyvenimo ciklo fondų pradžios (nuo 2019 m.).
Vienas dalykas, kuris visada lydėjo privačių pensijų sistemą Lietuvoje – nuolatinis jos reformavimas (ir nuolatinės kalbos apie tolesnes reformas). Visada buvau prieš veiksmus, kurie sumažintų antrą pakopą ir žmonių savarankišką taupymą pensijai. Nuo pirmųjų dienų, kai dabartinė valdžia pradėjo šnekėti apie leidimą atsiimti pinigus iš antros pakopos, buvau prieš tai. Turėjome aiškų blogą pavyzdį iš netolimojo užsienio. Iš Estijos. Šalyje, kuri finansinio raštingumo prasme yra labiau už mus išsivysčiusi, apie ketvirtis kaupiančiųjų antroje pakopoje išsiėmė pinigus, kai tik gavo tokią teisę 2021 m. Didžioji dalis atsiimtų lėšų buvo „suinvestuota“ į vartojimą. Tikėjausi, kad Lietuvoje reforma nebus įgyvendinta. Bet...
Kodėl nepritariu leidimui išsiimti pinigus iš antros pakopos pensijų fondų:
1. Lietuvos visuomenė sensta. Daugėja pensininkų, mažėja juos išlaikančių. Neužtenka pasikliauti valstybine pensija, būtina taupyti pačiam. Aš savo modelyje, kuriame skaičiuoju, kiek man reikės sukaupti lėšų pensijai ir kiek dabar reguliariai šiam tikslui turiu atidėti pinigų (taip, turiu tokį modeliuką), darau darbinę prielaidą, kad iš Sodros negausiu absoliučiai jokios pensijos. Viską savo pensijai turiu susitaupyti pats. Antroji pakopa vertė žmones taupyti pensijai.
2. Antros pakopos pensijų sistemos susitraukimas neigiamai paveiks Lietuvos finansų sistemą ir vietines kapitalo rinkas. Kad ir nedaug mūsų pensijų fondai investuodavo į aktyvus Lietuvoje, tačiau vis tiek investuodavo. Tuose retuose vietiniuose IPO (pirminiuose akcijų platinimuose) jie buvo reikšmingi investuotojai. Jie pirkdavo vietines obligacijas. Taip pat nukentės privataus kapitalo rinka. Pensijų fondai buvo tarp pagrindinių investuotojų į vietinius privataus kapitalo, rizikos kapitalo ir nekilnojamojo turto fondus.
Atsiimti ar neatsiimti
Dabartinė valdžia nusprendė leisti atsiimti antroje pensijų pakopoje sukauptas lėšas nuo 2026 m. pradžios iki 2027 m. pabaigos. Nors esu prieš reformą, bet jos įgyvendinimas sudarė tokią situaciją, kad man naudingiau atsiimti pinigus iš antros pakopos. Į tai galima žiūrėti, kaip į rizikos valdymo veiksmą. Tai nereiškia, kad galutinai pasitraukiu – skaitykite toliau.
Pagrindinės priežastys, kodėl nusprendžiau atsiimti pinigus:
1. Aš galiu pats didžiąja dalimi atkartoti pensijų fondų investavimo strategiją. Jie daugiausia lėšų investuoja į ETF (biržoje prekiaujamus fondus). Pavyzdžiui, pensijų fondas, kuriame aš kaupiau, apie 80 proc. grynųjų aktyvų vertės buvo nukreipęs į ETF. Aš, kaip mažmeninis investuotojas, galiu nesunkiai įsigyti ETF.
2. Atsiimti pinigai yra mano paties tiesiogiai pasiekiami ir kontroliuojami (tai tuo pačiu ir pliusas, ir minusas, kaip toliau rašau). Niekas iš manęs jų neatims (turiu omeny, valstybę, o ne pensijų fondų valdytojus). Aš pats nuspręsiu dėl anuiteto ne/įsigijimo, niekas man neprimes šio sprendimo (ir čia nesakau, ar anuitetai yra blogai, ar gerai).
3. Matau didelę riziką, kad ateityje bus atliekamos naujos, dar blogesnės antros pensijų pakopos reformos. Dabar leidžia išsiimti visą savo paties sumokėtą sumą ir prieaugį. Tik valstybės įmokos yra pervedamos į Sodrą. Būsimos valdžios gali sugalvoti visą sukauptą sumą pervesti į Sodrą (nebandysiu analizuoti, ar tai būtų teisėta, ar ne). Ši rizika bus eliminuota, jeigu santaupos pensijai bus pas mane.
Vadovaudamasis šiais argumentais, kovo 6 dieną užpildžiau prašymą nutraukti antros pensijų pakopos sutartį ir išsiimti visą sukauptą sumą (atmetus tai, kas pervedama į Sodrą). Antros pakopos dalyviu buvau nuo 2013 m.
Mano sprendimo trūkumai ir rizikos
Kaip ir visi sprendimai gyvenime, šis irgi turi neigiamų pusių. Matau du pagrindinius trūkumus:
1. Nutraukęs antros pensijų pakopos sutartį nebegausiu valstybės įmokos, kuri siekia 1,5 proc. nuo vidutinio darbo užmokesčio Lietuvoje. Bet yra labai paprastas sprendimas – apie jį straipsnio pabaigoje.
2. Pagrindinė rizika – aš pats. O tiksliau: mano kvaili (emocijų vedami) sprendimai. Kokie tie galimi blogi sprendimai? Pirmiausia, galiu užsinorėti „suvartoti“ atsiimtas santaupas. Užsinorėti nereikalingų daiktų, dar vienos kelionės, per brangios mašinos, per brangaus būsto ir taip toliau. Antra, galiu nuspręsti, kad esu „investavimo guru“, suprantu finansų rinkas geriau nei kiti ir suinvestuoti lėšas į milžiniškos rizikos produktus. Kad ir visą sumą į vienos įmonės akcijas (o juk artėja keletas „gana matomų“ IPO), į kripto (arba naujus daiktus, kurie bus po kripto). Dar yra tokie dalykai kaip kazino ir lažybos (ačiū Dievui, kol kas visiškai neįdomu).
3. Šitas punktas yra finansų ekspertams. Atsiėmęs antros pakopos pensiją nebegausiu grąžos nuo sumos, pervestos į Sodrą. Uždirbsiu toliau grąžą tik iš man pervestų pinigų. Girdėjau, kad yra žmonių, kurie dėl šios priežasties žada nutraukti antros pakopos sutartis tik 2027 m. pabaigoje.
Ką padariau su pinigais?
Dar prieš užpildydamas prašymą nutraukti antros pensijų pakopos sutartį, turėjau aiškų planą, ką darysiu su pinigais. Tik juos gavęs, visą sumą suinvestuosiu ir galėsiu ja pasinaudoti tik sulaukęs pensijos. Klausimas: į ką investuoti?
Man iki pensijos lieka bent apie 30 metų (spėju, kad dirbsiu ilgiau, nei dabartinis pensinis amžius Lietuvoje). Tai yra ilgas laikotarpis. Reiškia, galiu investuoti į aukštesnės rizikos produktą – akcijas.
Dabartinį asmeninį portfelį daugiausia valdau aktyviai ir investuotoju į atskirų įmonių akcijas. Taip, žinau, tai neefektyvu ir ilgu laikotarpiu aplenkti indeksą yra (beveik) neįmanoma. Tačiau savo uždirbamą grąža nuolat lyginu su JAV akcijų indeksu„S&P 500“, ir kol nuo jo neatsilieku, tol leidžiu sau aktyviai valdyti portfelį. Pagrindinė priežastis, kodėl investuotoju į atskirų įmonių akcijas, o ne viską sudedu į ETF – man įdomu stebėti, domėtis ir analizuoti atskiras įmones ir akcijų rinkas.
Kadangi asmeninis portfelis yra aktyviai valdomas, tai diversifikavimo prasme yra logiška atsiimtus pensijų pinigus suinvestuoti pasyviai – į ETF, sekančius didžiuosius akcijų indeksus. Ką toliau turiu nuspręsti?
Pirmiausia, indeksas. Galimas natūralus pasirinkimas - „S&P 500“. Bet, nors nuo 2007-2009 m. krizės JAV akcijos generavo didžiausią grąžą, nesu tikras, kad tai turi tęstis amžinai. Be to, savo asmeniniame portfelyje jau turiu su „S&P 500“ susietų ETF. Kitas variantas – „MSCI World“. Tačiau nors jis vadinasi „pasaulinis“, iš esmės apima tik išsivysčiusias šalis (toks senų laikų pasaulio suvokimas). Investuodamas ilgam laikotarpiui noriu turėti galimybę uždirbti ir iš besivystančių pasaulio šalių akcijų. Todėl nusprendžiau pasirinkti „MSCI ACWI“ indeksą (All Country World Index). Vienaip ar kitaip, į jį investuodamas nesakau „ne“ JAV akcijų rinkai – šiame indekse ji sudaro 64 proc. (72 proc. „MSCI World“ atveju).
Valiutos prasme pasirinkau eurais denominuotus ETF, nes mano pajamos ir išlaidos yra eurais. Tai nereiškia, kad yra eliminuojama valiutos rizika, bet man tiesiog nebereikia vargti su valiutos konvertavimu ir už tai mokėti komisinius.
Pasirinkau dividendus reinvestuojančius (accumulating), o ne išmokančius (distributing) ETF. Už gaunamus dividendus reikia kasmet mokėti GPM mokesčius Lietuvoje, jiems negalioja ir naujasis investicinės sąskaitos režimas. Tai neefektyvu. Fondui reinvestuojant dividendus, tai, ką būčiau turėjęs sumokėti mokesčiams, generuoja grąžą (sudėtinių palūkanų efektas).
Nors ir nebuvo būtina, bet nusprendžiau eiti itin saugiu keliu. Nuolat buvau mokomas „diversifikuok, diversifikuok, diversifikuok“. Iš antros pensijų pakopos atsiimtas lėšas padalinau tarp dviejų ETF: „iShares MSCI ACWI“ ir „SPDR MSCI ACWI“. Iš esmės, identiškų parametrų fondai. Tiesiog diversifikavau tarp fondų valdytojų. Pirmąjį valdo „BlackRock“, antrąjį „State Street“. Abu milžiniški pasauliniai turto valdytojai. Labai maži šansai, kad kažkas su kuriuo nors bus blogai, bet kaip sakiau – diversifikacija.
Nemačiau prasmės bandyti atspėti laiko, kada geriausia įsigyti šituos ETF. Pinigus iš antros pensijų pakopos gavau į savo banko sąskaitą balandžio 10 d., 08:23 ryte. Tos pačios dienos 11:00 jau buvau suinvestavęs visą atsiimtą sumą į pasirinktus ETF.
Planas yra šitų investicijų ir jų uždirbamos grąžos neišsiimti iki pensijos. Iki birželio vidurio šie fondai uždirbo apie 9 proc. Jeigu būčiau laukęs ir iš karto neinvestavęs, būčiau praleidęs akcijų rinkų šuolį. Dabar matyti, kad pirmųjų sutartis nutraukusių gyventojų pensijų fondų vienetų pardavimas (kuris įvyko balandžio pradžioje) sutapo su ligšioliniu šių metų akcijų indeksų „dugnu“. Žinoma, tai visiškai neiliustruoja ateities grąžų. Per du mėnesius uždirbti beveik 10 proc. iš akcijų yra „nenormali“ grąža. Aš tiek tikiuosi uždirbti vidutiniškai per metus ilgu laikotarpiu.
Viso gero, antra pakopa. Labas, antra pakopa
Vienas iš antros pensijų pakopos didžiausių dabartinių privalumų – jeigu kaupi maksimaliai (3 proc. nuo atlyginimo), valstybė „iš savo kišenės“ tau papildomai perveda 1.5 proc. nuo vidutinio darbo užmokesčio Lietuvoje kiekvieną mėnesį. Nutraukus kaupimo sutartį ir atsiėmus pinigus, šios įmokos nebegaunamos.
Bet galima nutraukti antrą pakopą, atsiimti pinigus, sudaryti naują sutartį su maksimaliu kaupimu ir restartuoti kaupimą antroje pakopoje, taip ir toliau gaunant valstybės skatinimą. Taip padariau ir aš. Balandžio 23 dieną (nepraėjus dviem savaitėms po sukauptų lėšų gavimo) pasirašiau naują antros pakopos pensijų kaupimo sutartį su tuo pačiu pensijų fondų valdytoju, kuriame kaupiau anksčiau. Sakysite, kad tokiu būdu aš ir vėl prisiimu su antra pakopa susijusias rizikas (negalėjimas tiesiogiai kontroliuoti sukauptų lėšų, tolesnės sistemos reformos ir panašiai). Taip, tačiau suma, kuria rizikuoju, jau yra gerokai mažesnė.
Laba. Ačiū už pasidalinimą mintimis. Mano mintys gana panašios, tik dar šalia ETF svarstau III pakopos pensiją dėl esamos ir, manau, ir ateityje bent kažkiek išliksiančios mokesčių lengvatos. Konkrečiai, GoIndex (dėl į ETF panašių rezultatų ir mažesnių mokesčių nei kiti III pakopos fondai). Vytautai, kaip pats vertini šį momentą?
nauja proga vės nutraukti pp 2027-12. Juolab 1,5% paskata mano manymu bus panaikinta dar 2027